



- Регистрация
- Окт 17, 2022
- Сообщения
- 870
- Реакции
- 91
- Награды
- 1
Злоумышленники на подпольных форумах и в чатах все чаще разрабатывают структурированные методы мошенничества, направленные на использование уязвимостей в рабочих процессах финансовых учреждений. Эти обсуждения отражают не отдельные или спонтанные аферы, а организованный, структурированный подход, сочетающий в себе кражу личных данных, социальную инженерию и знание финансовых процессов.
В ходе этих обсуждений небольшие учреждения, особенно кредитные союзы малого и среднего размера, часто упоминаются как более привлекательные цели из-за предполагаемых пробелов в системах проверки и ограниченных ресурсов для предотвращения мошенничества.
Недавно исследователи Flare выявили подробный метод мошенничества с кредитами, циркулирующий в одной из таких подпольных групп, описав, как злоумышленники могут обходить проверки кредитоспособности, подтверждение личности и процессы одобрения кредитов, используя украденные личные данные, избегая при этом традиционных средств защиты.
Данный подход не основан на использовании уязвимостей программного обеспечения, а вместо этого фокусируется на прохождении законных процедур приема на работу и выдачи займов, как если бы заявитель был реальным человеком.
Структура публикации отражает методичный подход, разбивающий процесс от использования личных данных до одобрения кредита на этапы, которые можно последовательно воспроизвести, что указывает на более организованное использование методов мошенничества.
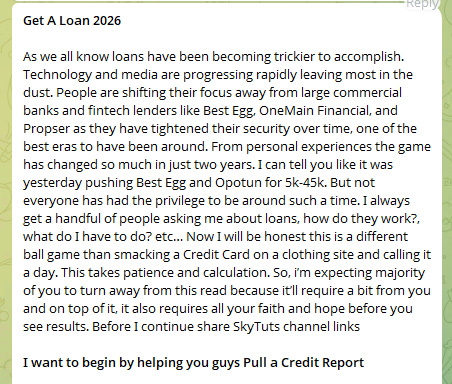
Скриншот метода, которым поделились в групповом чате.
показ начала выступления злоумышленника
Процесс, основанный на идентификации, а не на вторжении.
По своей сути, этот подход основан на получении достаточного количества персональных данных, позволяющих убедительно выдать себя за законного заемщика. Это включает в себя такие идентификаторы, как имена, адреса, даты рождения, а в некоторых случаях и данные, связанные с кредитной историей.
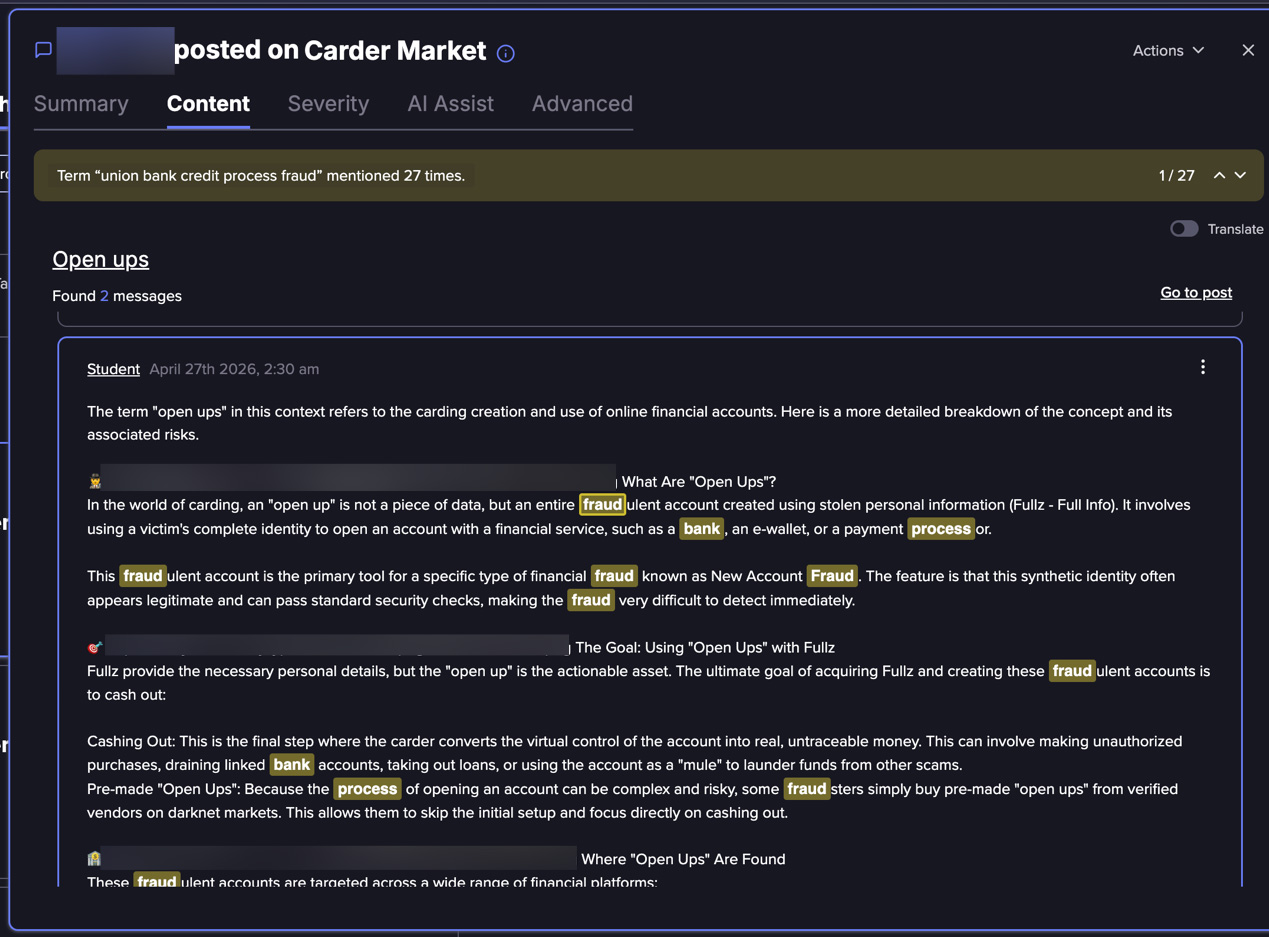
Ссылка на публикацию в Flare. Зарегистрируйтесь для бесплатной пробной версии, чтобы получить доступ, если вы еще не являетесь клиентом.
Весь процесс оцифрован, и злоумышленник использует фальшивую личность для подачи заявки на кредит. Это различие имеет решающее значение: атака не «взламывает систему», а использует недостатки в её конструкции.
Ключевым компонентом метода является способность проходить проверки личности, особенно те, которые основаны на аутентификации на основе знаний (KBA). Эти системы обычно используют вопросы, полученные из:
- Предыдущие выступления
- Кредитная история
- Трудовые или семейные связи
Этот метод демонстрирует, как злоумышленники могут предвидеть и подготовиться к этим проверкам заранее, фактически превращая проверку в предсказуемый этап, а не в реальную преграду.
Это демонстрирует, как то, что когда-то считалось надежным средством контроля личности, может быть быстро освоено, адаптировано и в конечном итоге использовано киберпреступниками, которые совершенствуют свои инструменты кражи личных данных специально для сбора информации и обхода этих требований.
Процесс выявления и предотвращения мошенничества — шаг за шагом
- Получение идентификационных данных
Получаются украденные персональные данные, включая полные сведения о личности и биографические данные, достаточные для того, чтобы выдать себя за законное лицо. - Оценка кредитного профиля
Злоумышленник анализирует финансовое положение жертвы, чтобы определить возможность получения кредита и вероятность его одобрения. - Подготовка к верификации (готовность к KBA)
Дополнительные персональные данные собираются для того, чтобы предвидеть и правильно отвечать на вопросы, касающиеся подтверждения личности. - Выбор цели
При выборе кредитных союзов малого и среднего размера учитываются их слабые, по мнению руководства, процессы проверки и низкий уровень зрелости систем выявления мошенничества. - Подача заявки на кредит
Заявка на кредит подается с использованием украденных личных данных, что обеспечивает единообразие всей предоставленной информации. - Проверка личности пройдена.
Проверки KBA и стандартные проверки успешно завершены, что подтверждает легитимность. - Одобрение кредита и выделение средств.
Учебное заведение одобряет кредит и выделяет средства по стандартным каналам. - Перемещение средств и вывод денежных средств
Средства переводятся на контролируемые счета, перемещаются через посредников, а затем снимаются или конвертируются в полную монетизацию.
Почему малые и средние кредитные союзы становятся более уязвимыми объектами внимания?
Одним из наиболее примечательных аспектов этого метода является его ориентация на небольшие финансовые учреждения. Вместо того чтобы нацеленно работать с крупными банками или высокозащищенными финтех-платформами, этот подход явно ориентирован на небольшие и средние кредитные союзы, которые воспринимаются как:
- В большей степени полагается на традиционные методы проверки личности.
- Менее оснащен передовыми средствами обнаружения мошенничества на основе анализа поведения.
- Более вероятно, что они будут отдавать приоритет доступности для клиентов, а не строгим мерам контроля.
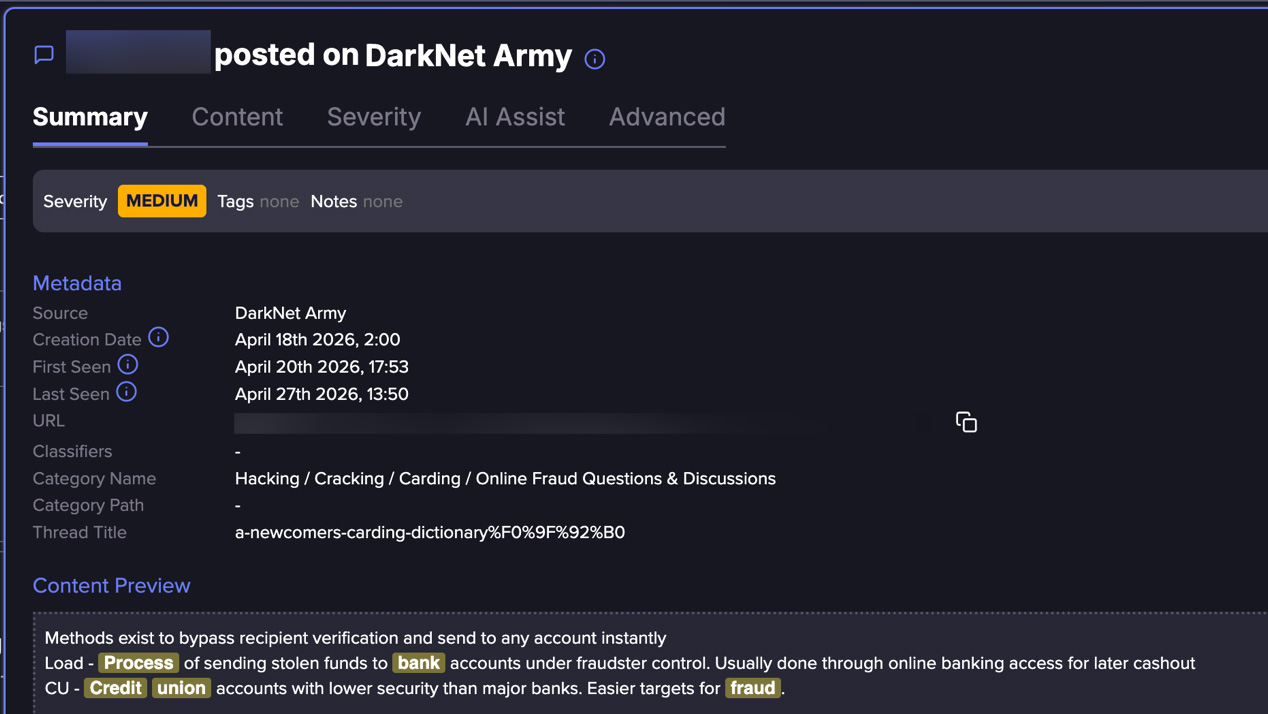
и, следовательно, легче стать мишенью для мошенничества
Ссылка на публикацию в Flare. Зарегистрируйтесь для бесплатной пробной версии, чтобы получить доступ, если вы еще не являетесь клиентом.
Хотя это и не является общепринятым мнением, одного лишь этого достаточно, чтобы повлиять на поведение злоумышленников, заставляя их принимать решения о выборе целей в отношении учреждений, которые, по их мнению, обеспечивают более высокий процент успеха.
Последние отчеты отраслевых экспертов подтверждают эту тенденцию. Только в сфере автокредитования прогнозируемый ущерб от мошенничества достигнет 9,2 миллиарда долларов в 2025 году, при этом более мелкие и региональные кредиторы сталкиваются с растущим давлением со стороны организованных мошеннических схем.
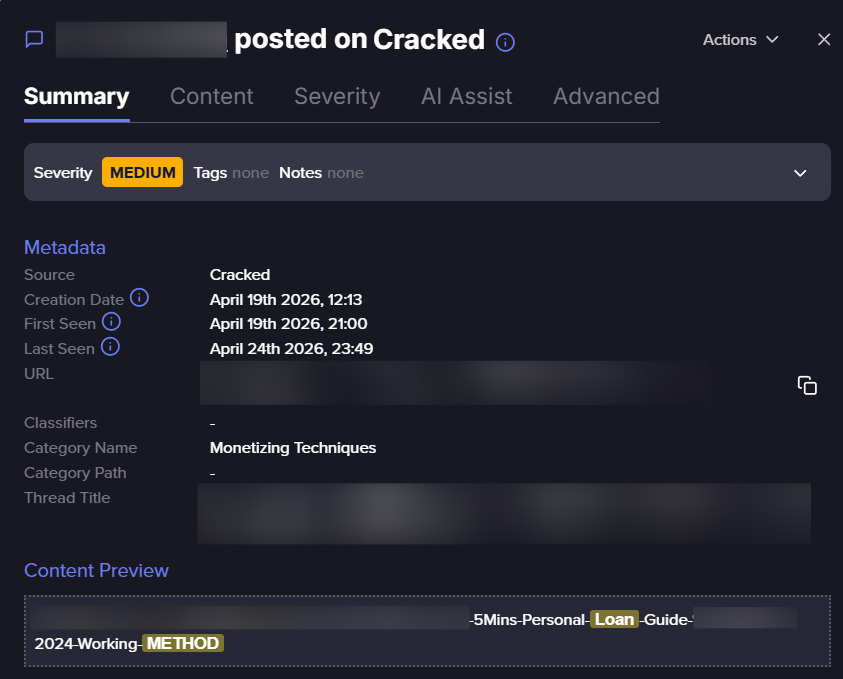
Ссылка на публикацию в Flare. Зарегистрируйтесь для бесплатной пробной версии, чтобы получить доступ, если вы еще не являетесь клиентом.
Вывод средств и монетизация
После одобрения кредита операция переходит в свою самую критическую фазу – превращение доступа в деньги. На этом этапе злоумышленник уже сделал самую сложную часть работы: прошел проверку личности и установил доверие, используя украденные личные данные. С точки зрения учреждения, процесс выглядит законным, и средства перечисляются по стандартным каналам, как и для реального клиента.
Затем акцент смещается на скорость и дистанцирование. Вместо того чтобы оставлять средства на месте, их быстро переводят со счета отправителя, часто через посреднические счета, которые создают дистанцию от источника.
Этот этап пересекается с более широкими экосистемами мошенничества, где доступ к дополнительным счетам и финансовым каналам позволяет перенаправлять, разделять или перераспределять средства для снижения отслеживаемости.
Особенно эффективным (и труднообнаружимым) этот этап делает то, что каждый шаг отражает обычное финансовое поведение. Переводы, снятия средств и операции по счету сами по себе не вызывают подозрений.
Вместо этого риск заключается в том, как эти действия связаны между собой в сжатые сроки, что позволяет злоумышленникам завершить вывод средств до того, как системы обнаружения или ручная проверка смогут вмешаться.
Кто подвержен наибольшему риску?
Этот метод позволяет косвенно определить, какие лица и организации чаще всего становятся жертвами кражи личных данных.
- Лица с устоявшейся кредитной историей — злоумышленники извлекают выгоду из атак на лиц с хорошей или стабильной кредитной историей, что повышает вероятность одобрения кредита.
- Лица , имеющие значительное присутствие в интернете, могут непреднамеренно раскрыть личные данные, которые могут помочь пройти проверку на благонадежность.
- Клиенты небольших финансовых учреждений — Пользователи кредитных союзов малого и среднего размера могут столкнуться с повышенным риском, если их учреждения используют менее совершенные системы обнаружения мошенничества.
По мере того как эти подходы становятся все более структурированными и доступными, грань между законной деятельностью и мошенничеством продолжает размываться, что усложняет обнаружение и требует более адаптивного подхода к защите.

